この記事でわかること
領収書に収入印紙が必要になるのは、記載金額が5万円以上のときです。5万円未満の領収書には印紙は不要で、金額に応じて貼るべき印紙の額面も変わります。ただし、正しい額面の印紙を用意するだけでは十分ではありません。貼り付けたあとに「消印」まで済ませて、はじめて印紙税を納めたと認められます。
この記事では、収入印紙がいくらから必要になるのかという基本から、印紙を貼る位置の考え方、消印の押し方、金額を間違えて貼ってしまったときのリカバリー方法までを、実務の流れに沿って整理します。
なお、Shachihata Cloudでは、BtoB企業様向けに印紙代の節約につながる「電子契約導入のメリット」を提供しています。
無料でダウンロードできますので、ぜひ電子契約の導入にお役立てください。
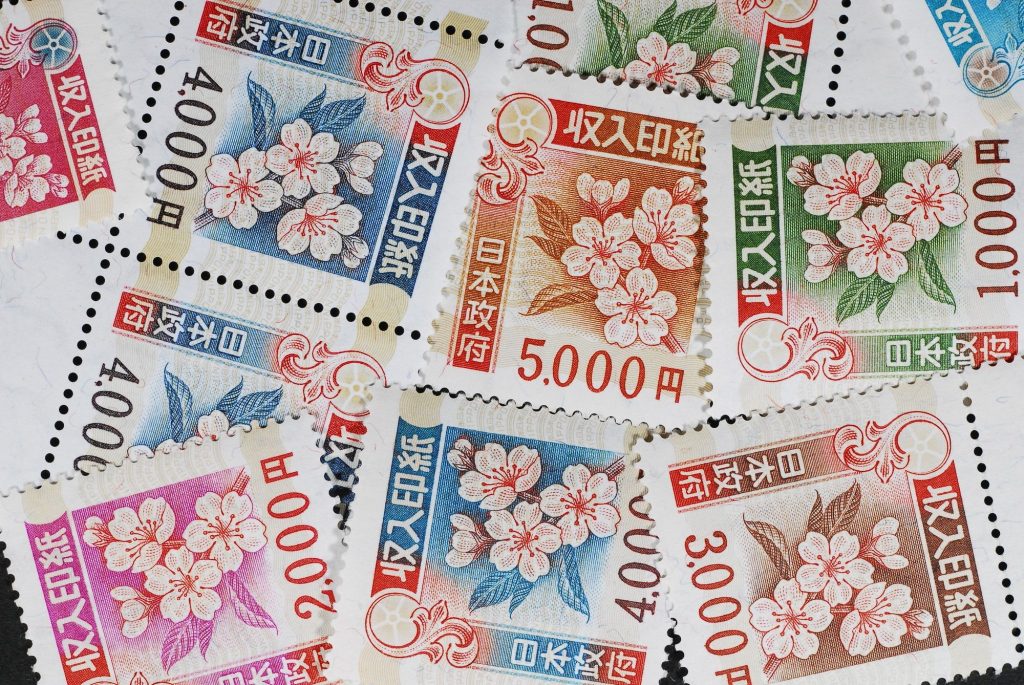
収入印紙とは、印紙税などを納めるために使う証票です。領収書や契約書など、法律で印紙税の対象とされている文書を作成した際は、必要な金額の収入印紙を貼り付け、消印をすることで税金を納めたこととみなされます。
日常業務で領収書を発行する際は、「収入印紙はいくらから必要なのか」を正しく理解しておくことが大切です。貼り忘れや金額の誤りがあると、後から追加の税負担が発生する可能性があります。
領収書は、印紙税法上の「第17号文書(金銭又は有価証券の受取書)」にあたり、一定金額以上の場合に課税対象となります。そのため、対象となる領収書を発行する際は、決められた金額の収入印紙を貼ることが大切です。収入印紙を貼り、消印をすることにより印紙税を納付したことを示せます。
収入印紙と似たものに、収入証紙や普通切手がありますが、それぞれ用途が異なります。収入印紙は、印紙税など国に納める税金の納付手段です。収入証紙はパスポート申請や運転免許更新の手数料などを自治体に納めるために利用されてきました。しかし、直近では廃止の流れが進んでおり、自治体ごとに取扱いが異なる点に注意が必要です。
普通切手は、郵便物を送るための郵便料金を前払いするものです。見た目が似ていても、普通切手で印紙税を納めることはできません。領収書には、金額に合った収入印紙を貼ることが大切です。

領収書に収入印紙が必要になるのは、原則として記載された受取金額が5万円以上の場合です。ただし、消費税額が区分して記載されているかどうかによって、判断基準となる金額が変わるため注意が必要です。
領収書に印紙が必要か否かは、まず受取金額に基づいて判断されます。記載された金額が「5万円以上」の場合には、印紙が必要となります。たとえば、49,999円までの領収書には印紙は不要ですが、5万円ちょうどやそれ以上の金額が記載されている場合には、印紙税の課税対象となります。金額が記載されていない場合も課税対象となるため注意が必要です。
参照:国税庁 No.7141 印紙税額の一覧表(その2)第5号文書から第20号文書まで
領収書に記載された金額が「5万円以上」であるかを判断する際、消費税額が明確に記載されている場合には税抜金額を基準にするのが原則です。例えば、商品の販売代金が税抜48,000円で、消費税額として4,800円が別途記載されている領収書の場合、印紙税法上の記載金額は税抜価格の48,000円となり、5万円未満として非課税扱いになります。このように、税抜価格が基準となるため、税額が区分表示されているかどうかが重要なポイントとなります。
一方で、税込金額のみが記載されている場合には、その合計金額が判断基準となります。この場合、税抜金額と税額が不明であるため、記載された合計金額がそのまま印紙税の要否を決める基準となります。たとえば、税込価格が52,800円と記載されている場合には、その金額が印紙税法の適用対象となり、5万円を超えるため課税文書として印紙が必要です。
また、消費税額が記載されていない場合や、税込価格・税抜価格が区別されていない場合には、税抜基準を適用することができません。このため、領収書を作成する際には、税抜価格と税額を明確に記載することで、不要な印紙税の負担を避けることができます。適切な記載がなされていれば、税抜金額が基準となり、課税文書であるかどうかをより正確に判断することが可能です。
参照:国税庁 No.7124 消費税額等が区分記載された契約書等の記載金額
領収書の場合、商品やサービスの売上代金に対して受け取った金額に基づき、次のように収入印紙の貼付義務が発生します。なお、消費税が区分記載されている場合は本体価格のみを基準に判断します。
領収書の受取金額 | 必要な収入印紙 |
5万円未満 | 不要(非課税) |
5万円以上~100万円以下 | 200円分の収入印紙 |
100万円超~200万円以下 | 400円分の収入印紙 |
200万円超~300万円以下 | 600円分の収入印紙 |
300万円超~500万円以下 | 1,000円分の収入印紙 |
500万円超~1,000万円以下 | 2,000円分の収入印紙 |
なお、保険金の受取書や、借入金の返済を証する受取書については、下記のとおりです。
金額 | 必要な収入印紙 |
5万円未満 | 不要(非課税) |
5万円以上 | 200円分の収入印紙 |
領収書は、記載金額が5万円以上でも、支払い方法や発行形式によって収入印紙が不要となる場合があります。印紙税の要否を正しく判断するために、主なケースを確認しておきましょう。
PDFやメール添付など、電子データで領収書を発行した場合は、原則として収入印紙は不要です。印紙税法上、課税対象となるのは紙で作成された文書であり、電子的に発行された領収書は「文書の作成」にあたらないとされています。
そのため、受取金額が5万円以上であっても、PDF形式の領収書やWeb上で発行された領収書には印紙税が課税されません。領収書の電子発行に切り替えることで、金額にかかわらず印紙代を削減できる点は大きなメリットです。
クレジットカード決済で支払いを受けた場合、領収書に「クレジットカード利用」など、信用取引であることを明記すれば、原則として収入印紙は不要です。これは、クレジットカード決済では店舗がその場で現金を受け取るのではなく、カード会社を通じて後日代金を受け取る仕組みとなっているためです。
ただし、領収書にクレジットカード決済であることが明記されていない場合は、通常の金銭の受取書と判断され印紙が必要となる可能性があります。発行時は、決済方法を正確に記載する運用が大切です。
参照:国税庁|クレジット販売の場合の領収書
QRコード決済のうち、後払い方式で支払いを受けた場合は、クレジットカード決済と同様の信用取引にあたります。そのため、領収書に「コード決済・後払い」など、後払い方式であることを明記すれば、原則として収入印紙は不要です。
一方で、同じコード決済でも、あらかじめチャージした残高から支払う「残高払い(チャージ型・プリペイド型)」の場合は注意が必要です。この方式は、事前に入金したお金から支払う仕組みで、金銭の受領があったものとみなされるため、領収書に収入印紙の貼付が必要となる場合があります。決済手段によって印紙税の要否が変わるため、領収書には支払い方法を正確に記載することが重要です。
参照:国税庁|コード決済サービスを利用して決済を行った者に交付する領収書
収入印紙は下記の場所で購入することが可能です。
幅広い額面を確実に購入したい場合は、郵便局や法務局がおすすめです。コンビニエンスストアは手軽ですが、200円印紙のみの取り扱いが多いため注意しましょう。金券ショップでは安く買える場合がありますが、手数料を含めた総額の確認が必要です。
領収書に収入印紙を貼る場合は、必要な金額の印紙を貼付するだけでなく、消印まで正しく行う必要があります。消印がないと、印紙税を納付したことにならないため注意が必要です。ここでは、収入印紙の貼り方や消印の押し方、間違えて貼った場合の対処法を解説します。
印紙をどこに貼るかについて、法律上「この位置」と決められているわけではありません。実務では、金額欄・但し書き・宛名といった大事な記載にかからない場所を選ぶのが基本で、読み手が印紙を確認しやすいスペースであれば問題ありません。
印紙が複数枚になるときは、互いに重ならないよう並べて貼り、額面と枚数がひと目で読み取れる状態にしておくと、確認する側の負担が減ります。
消印は、印紙とその下の領収書用紙の境目をまたぐように押すのがポイントです。印紙の上だけに収まっていると、消印として認められないおそれがあります。印紙をきちんと貼っていても、この消印が抜けていると印紙税を納めたことにならないため、貼った直後に押す習慣をつけておくと安心です。使う印章は、領収書に押した社判や署名欄の印と別のものでもかまいません。担当者の認印やサインでも足りますが、あとから「誰が処理したか」をたどれるようにしておくとよいでしょう。
必要以上の金額の収入印紙を貼ってしまった場合や、非課税文書に誤って収入印紙を貼った場合は、税務署で還付を受けられる可能性があります。「印紙税過誤納確認申請書」を提出し、収入印紙を貼った文書の原本を税務署に持参し提示します。なお、一度消印を押した収入印紙は、郵便局で交換することはできません。誤って貼った場合は、文書を捨てたり印紙をはがしたりせず、税務署で手続きを確認しましょう。
収入印紙が必要な領収書に印紙を貼らなかった場合は、発行側には過怠税が課される可能性があります。過怠税とは、印紙税を正しく納付しなかった場合に発生する追加の税負担です。受け取った側に過怠税が課されることは原則ありませんが、取引先との関係を考えると、気づいた時点で確認することが望ましいです。
収入印紙が必要な領収書に印紙を貼らなかった場合、発行者には本来の印紙税額の3倍に相当する「過怠税」が課せられます。ただし、税務調査で指摘される前に自主的に申し出た場合は、過怠税が本来の印紙税額の1.1倍に軽減されます。
また、収入印紙を貼っていても消印を押し忘れた場合は、消印されていない印紙の額面と同額の過怠税が課されます。過怠税は法人税の損金や所得税の必要経費に算入できないため、実質的な負担が大きくなります。
印紙税の納税義務は、原則として文書の作成者である発行者にあります。そのため、収入印紙が貼られていない領収書を受け取った側に、過怠税が課されることは通常ありません。また、印紙がない領収書であっても、金銭を受け取った事実を示す領収書としての法的効力は有効です。
ただし、取引先が印紙税の納付漏れに気づいていない可能性もあります。収入印紙が必要と思われる領収書に印紙が貼られていない場合は、取引先との関係に配慮しながら、発行者へ丁寧に確認し、必要な対応を依頼するとよいでしょう。
収入印紙の貼付や消印、貼り忘れによる過怠税のリスクは、いずれも紙の領収書を発行する場合に発生するものです。領収書をPDFなどの電子データで発行すれば、印紙税法上の課税文書に該当しないため、金額にかかわらず印紙代は不要になります。さらに、電子化によって郵送費や紙代、保管コスト、印紙の貼付・消印にかかる作業時間も削減可能です。次に、具体的な削減効果を見ていきましょう。
たとえば、200円の収入印紙が必要な領収書を月100枚発行している企業の場合、印紙代だけで年間24万円を削減できます。計算式は、200円×100枚×12か月です。
さらに、印紙の貼付や消印、管理に1枚あたり5分かかっている場合、年間の作業時間は約100時間(5分×100枚×12か月)に上ります。時給1,500円で換算すると、年間約15万円の人件費削減も見込めます。印紙代と人件費を合わせると、年間約40万円のコスト削減につながる計算です。
これはあくまで一例ですが、発行枚数が多い企業や高額な収入印紙を使う企業では、より大きな削減効果が期待できるでしょう。
電子領収書への移行は、段階的に進めることが大切です。まず、現在の領収書の発行枚数や印紙コストを把握し、電子化による削減効果を確認します。次に、電子発行に対応したシステムを選定・導入し、発行、承認、保管に関する社内の運用フローを整備しましょう。
そのうえで、取引先に電子領収書への切り替えを案内します。案内は書面またはメールで行い、「電子データでの発行に変更すること」や「メール添付、ダウンロードURLなどの受領方法」を明記しておくとスムーズです。
領収書をはじめとする文書の電子化には、Shachihata Cloudの活用がおすすめです。各種書類の電子発行・電子決裁に対応しており、印紙代の削減と業務効率化を同時に実現できます。領収書を電子発行すれば、印紙代は不要となり、消印漏れや貼り忘れによる過怠税リスクも防げます。
また、発行から承認、保管までをクラウド上で一元管理できるため、確認や検索の手間を減らし、経理業務の効率化にもつながるでしょう。




 Shachihata Cloud Channel
 TOP